有色金属是现代工业的“血脉”,从电力传输到航空航天,从新能源电池到半导体芯片,其应用广度与战略价值早已超越传统矿产范畴。在冶金与矿产产业链中,有色金属的采选、冶炼、加工与循环利用构成了一条技术密集、资本密集且高度全球化的价值链条。理解这一链条的内在逻辑,对于把握资源安全、产业升级与市场机遇具有重要意义。
一、资源禀赋:有色金属矿产的分布与特性
有色金属涵盖铜、铝、铅、锌、镍、锡、锑、汞、镁、钛等数十个品种,其矿产资源在地壳中的丰度差异显著。铜矿资源高度集中于智利、秘鲁、刚果(金)等国家,铝土矿则主要分布在几内亚、澳大利亚、巴西等地。中国是有色金属生产与消费大国,但部分品种资源禀赋不足,铜、镍、钴等对外依存度较高,而稀土、钨、锑等则具备显著资源优势。
从矿床类型看,斑岩型铜矿、红土型镍矿、沉积型铝土矿、热液型铅锌矿等各有其成矿规律与开采条件。矿产资源的品位、赋存状态与伴生组分直接影响选矿工艺与冶炼成本。例如,铜矿中常伴生金、银、钼等有价元素,综合回收水平成为衡量冶金企业技术能力的重要指标。
二、冶金工艺:从矿石到金属的转化路径
有色金属冶金分为火法冶金与湿法冶金两大技术路线。火法冶金适用于铜、铅、锌、镍 등硫化物矿的处理,通过熔炼、吹炼、精炼等工序实现金属提取与杂质分离;湿法冶金则广泛应用于氧化矿、低品位矿及复杂多金属矿,借助浸出、萃取、电积等工艺完成金属富集与提纯。生物冶金技术在铜、金等矿种的低品位资源开发中展现出环保与成本优势,成为行业关注的绿色方向。
冶炼环节的核心挑战在于能耗控制与环境保护。以电解铝为例,每吨铝约需消耗13000—14000千瓦时直流电,电力成本占生产成本的30%—40%,因此铝厂多布局于水电或火电资源富集区域。铜冶炼中,二氧化硫烟气制酸、余热回收、渣选矿等配套工艺的完善程度,直接决定企业的环保合规水平与资源综合利用效率。
三、加工与材料:从初级产品到高端应用
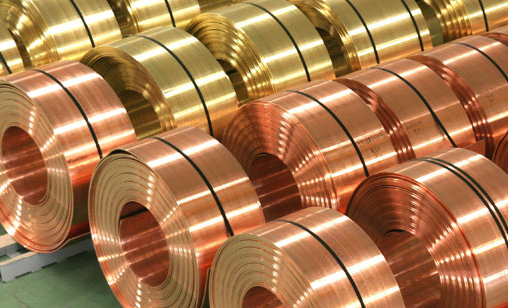
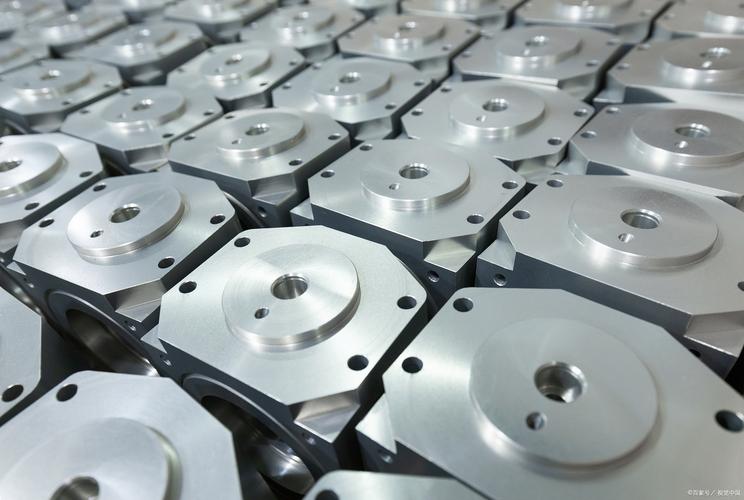
有色金属经冶炼产出阴极铜、铝锭、锌锭等初级产品后,需经轧制、挤压、拉拔、锻造等加工工序,转化为板、带、箔、管、棒、型、线等形态,方可进入下游制造环节。铜加工材广泛应用于电线电缆、电机绕组、散热器件;铝加工材在建筑门窗、交通运输、包装容器中占据主导;钛材则服务于航空发动机、医疗器械、海洋工程等高端领域。
高端有色金属材料的国产化替代是当前产业升级的重要方向。例如,动力电池用铜箔向极薄化(4.5微米以下)演进,航空用钛合金锻件对组织均匀性与损伤容限提出严苛要求,半导体用高纯金属靶材的纯度需达到99.999%以上。这些高端产品的技术门槛不仅在于合金配方与加工精度,更在于全流程的质量控制体系与一致性保障能力。
四、循环利用:城市矿山与再生金属
有色金属具有可无限循环利用的物理特性,再生金属产业因此成为资源供给的重要补充。废铜、废铝、废铅酸电池等“城市矿山”的回收与再生,不仅降低了对原生矿产的依赖,也显著减少了冶炼环节的能耗与排放。以再生铝为例,其能耗仅为原铝电解的5%左右,碳排放强度大幅降低。
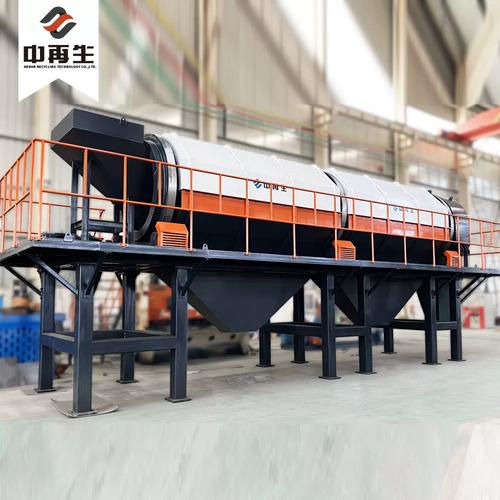
当前,再生有色金属行业正从分散回收向规模化、规范化、智能化方向转型。先进的破碎分选、火法精炼、湿法提纯技术不断提升再生金属的品位与附加值,部分企业已实现再生铜杆、再生铝棒在高端线缆与汽车零部件领域的批量应用。与此生产者责任延伸制度与碳足迹核算体系的推进,正在重塑有色金属全生命周期的价值评价方式。
五、市场格局与趋势展望
全球有色金属市场呈现明显的周期性波动特征,铜、铝等大宗品种的价格受宏观经济、库存水平、地缘政治与金融属性多重因素交织影响。新能源产业的崛起为铜、镍、钴、锂等品种注入了新的需求增量,而传统建筑与家电领域的需求增速则趋于平缓。供给端,矿山品位下降、新建项目投资不足、环保与社区约束趋紧,构成中长期供给弹性偏低的格局。
有色金属冶金与矿产行业将围绕三条主线演进:一是绿色低碳,包括惰性阳极电解铝、氢冶金、碳捕集等前沿技术的商业化探索;二是智能矿山与数字冶金,通过自动化采掘、在线监测、流程模拟提升全要素生产率;三是循环经济,构建“原生+再生”双轮驱动的资源保障体系。对于产业链企业而言,唯有在资源获取、工艺优化、材料创新与循环利用四个维度持续深耕,方能在波动的市场中构筑可持续的竞争壁垒。